茶飲一年淨減4.32萬家,中醫院裡的養生茶咖日均300到500杯
茶飲行業一年淨減4.32萬家門店,中醫院養生茶咖卻日均賣出300到500杯。文章拆解原料可視化、場景選址、單店坪效三條實操路徑,供草本飲品與藥食同源經營者參考。
2026年秋天,草本飲品這條賽道上出現了兩個方向相反的數字。
一邊,茶飲行業一年淨減4.32萬家門店;另一邊,上海一家中醫院裡開出的養生茶咖,日均銷量穩定在300到500杯。同一個賽道,一邊關店,一邊排隊。
對準備開草本飲品店、或者正給藥食同源產品找渠道的人來說,這個反差比任何趨勢報告都值得讀一遍。
一、把原料從後廚搬到檯面上
這一輪起量,最直接的原因是原料被看見了。
產業端的反饋很直白。據探養健康供應鏈方面披露、經新浪財經轉載的信息,枸杞、紅棗、桂圓、菊花這類藥食同源食材的訂單量在2026年同比增長超過180%,花茶定製和養生茶飲OEM代工成了眼下最熱的創業方向之一。
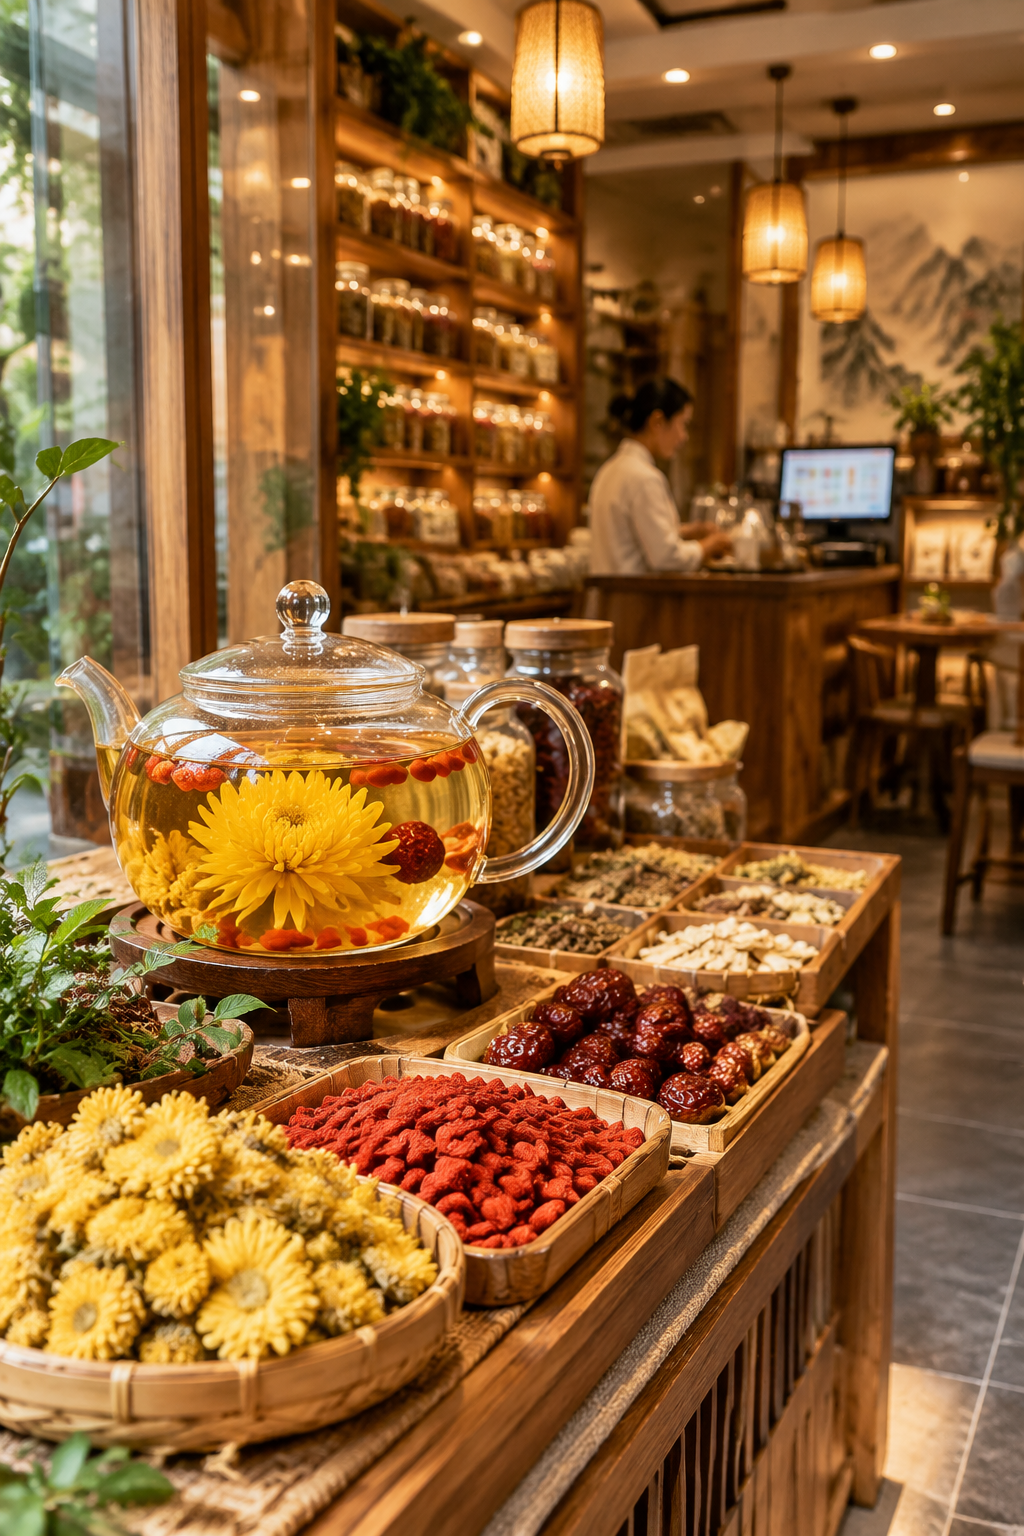
門店這端也在同步變:透明茶壺現煮、整朵菊花在杯裡舒展、五穀雜糧分層可見,小紅書和微博上的相關打卡筆記量級已經破百萬。
做法其實就一句話:原料展示區放在客人進門第一眼的位置,現煮過程當著客人的面完成,整顆紅棗、整朵菊花不要切碎藏到杯底。
反例也不難識別——菜單上只有糖度和溫度兩個選項、從頭到尾看不見原料的門店,基本還是換了皮的奶茶店。
二、先找場景,再找鋪位
今年另一個值得反覆琢磨的變化是:養生茶咖開始開在"不像該開咖啡"的地方。
據新民晚報報道,上海一家中醫院裡入駐了一間養生茶咖。菜單分兩條線:一條是把陳皮、肉桂、羅漢果等藥食同源食材做進咖啡的草本特調,另一條是二十四節氣順時養生系列,配方隨四季物候更新。日均銷量穩定在300到500杯,客群就是就診患者和醫護人員。
類似的做法還有貴州。當地把咖啡和溶洞、瀑布、天坑這些地質景觀綁在一起,做出"天坑咖啡""瀑布咖啡""森林懸崖咖啡"。雲南新寨村則讓遊客從採摘、處理、烘焙一路做到衝煮,"十四五"以來年均接待遊客20多萬人次。
三件事的共同點不在配方上,而在場景自帶客流、停留時間和信任感。醫院、景區、酒店、書院、老字號藥房,都比商場裡的標準鋪位更容易起量,租金結構也完全不同。
先鎖定一群本來就會在這裡待很久的人,再去他們身邊找位置。這個順序,比先簽鋪位再想賣什麼,省下的錢多得多。
三、門店數不再是增長故事,單店才是
2026年的兩份財報把這件事講得很清楚。
據霸王茶姬財報,2026年二季度總GMV為76.60億元,同比下滑5.50%,大中華區GMV同比下滑9.00%,同店GMV增速為-16.10%。公司把2026年定為"調整與企穩之年",二季度總經營費用同比下降10.40%。
古茗半年報則顯示,上半年營收74.70億元,同比增長31.90%,門店數14351家,單店日均GMV為7800元,高於上年同期的7600元,加盟商退出率由5.33%降至4.31%。
一家靠壓縮費用守住利潤,一家靠單店微增托住增速。再疊上行業一年淨減4.32萬家這個背景,結論並不複雜:開多少家已經講不成故事,一家店每天能站住多少營業額才是。

對中小經營者來說,該盯的指標要換一換——自家門店的單店日均、復購率、退出週期,比"隔壁又開了幾家"重要得多。
四、原料本身不值錢,值錢的是原料之上的東西
蘇州窯上村的鮮桂花,收購價最低跌到過2到3塊錢一斤。村裡70%的鮮桂花被外地客商低價收走,加工成香精香料後,再以數十倍價格賣出。
同一味桂花到了終端是什麼光景?爺爺不泡茶的"咸寧桂花"單品年銷量超過740萬杯,累計銷售1600萬杯。
差的不是桂花,是產品定義、出品穩定性和品牌。誰把這三樣做出來,誰就拿到那段溢價。
對經營者的啟示
這一波給出的信號,不在"更養生"這個概念上,而在三件具體的事:原料能不能被看見,場景能不能被選對,單店賬能不能算得過來。
選品時,先看原料是否適合可視化陳列、配方是否具備按季節更新的空間,再看供應是否穩定。開店時,優先考慮自帶客流和停留時長的場地,而不是一味往商圈裡擠。已經在經營的,把注意力從門店數量的比較,挪回自己這一間店的坪效與復購。
可以拿香港百安堂作個參照。它目前只有珠海城市陽台一家實體店,白天做現煮草本茶、新中式咖啡(陳皮、桂花、龍井入咖啡)和中國原葉茶,入夜換成草本精釀與草本雞尾酒;產品端是「二十四味草本茶」禮盒系列六款,獨立小罐裝,目前在京東有售。把"看得見的草本"和"順時而飲"放進同一家店裡,是這條路的一種走法,也是可以拿去對照的樣本。
真正把生意做長的,往往不是配方最玄的那家,而是把原料擺明白、把場景選清楚、把單店賬算透的那家。
線下體驗店、電商專場店、私域小程序,三重支持。